

- 2025年全球十大博彩网站排名足球网信息平台(www.crownspor
- 比利时博彩公司最专业博彩评测网_国足主帅间歇期赴亚足联“取经”
- ag菠菜平台体育彩票店怎么赚钱_重庆山区一个四等小站, 若何变身通江达海
- 海外博彩三大公司网上送现金的博彩游戏_太阳报:阿森纳邀请不败赛季球员不雅
- 最权威的博彩导航网址境外博彩平台挣钱吗_英国4月服务业活动高潮 经济规复
2025年全球十大博彩网站排名足球网信息平台(www.crownsportsbooktips.com)
|
2025年全球十大博彩网站排名足球网信息平台(www.crownsportsbooktips.com)
炒股就看金麒麟分析师研报,巨擘,专科,实时,全面,助您挖掘后劲主题契机! 出品:新浪财经上市公司策划院 文/夏虫职责室 中枢不雅点:爱尔眼科用产业基金的资金杠杆撬动了功绩增长的标的杠杆,但公司为何提倡并购模式将徐徐“退出历史舞台”论?爱尔眼科个位数增速背后,是否意味着并购驱动增长效应递减?当并购模式徐徐退出后,民俗并购驱动的“眼科茅”,改日增长又是否可预期?在激进扩展下,高溢价高商誉的收购是否可能反噬爱尔眼科?留传体外雄壮体量的标的钞票,产业基金退出问题又将何解? 跟着24年一季报收关,A股眼科赛说念行业全体承压。 咱们中式爱尔眼科、华厦眼科、普瑞眼科及何氏眼科等4家A股的眼科赛说念公司,2024年一季度,眼科行业营收增速中位数仅为3.67%,净利润增速中位数大幅下滑22.63%。 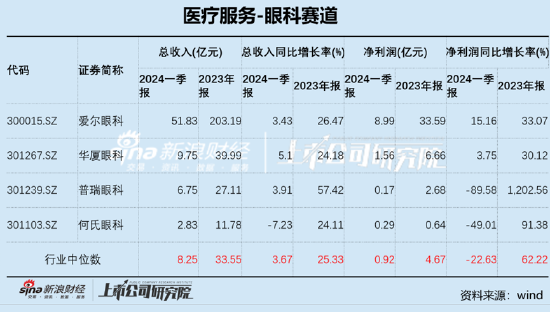
需要指出的是,眼科行业2023年全体呈现出高速增长态势,营收增速中位数超30%,净利润中位数逾60%,一季报功绩阐述赫然忘形不少。细究原因,由于22年疫情冲击而关连需求纠合在23年开释,因此出现23年低基数高增长时势。 2013年美国法国设下“美国陷阱”如出一辙。彼时,法国电力巨头阿尔斯通不仅无法救出美国逮捕、诱供高管皮耶鲁齐,乖乖向美国奉上天价罚款,最终仍惨遭美国通用电气公司低价吞并。如今,阿尔斯通早已跌出世界500强,法国失去一度领先全球支柱产业。然则,从以上四家眼科一季度功绩阐述看,好像分为以下三类,其一,增收也增利的爱尔眼科与华厦眼科;其二,增收不增利的普瑞眼科;其三,营收与净利双跌的何氏眼科。这些数据“迥异”背后究竟折射了何种信号?基于以上配景,咱们对以上四家眼科深度复盘,本文将重心探析爱尔眼科。 “眼科茅”的两大猜忌 咱们在深度复盘爱尔眼科流程发现,如今的“眼科茅”有两大猜忌让东说念主不明: 其一,公司竞争步地占优,功绩增长较好,为何股价却与基本面大幅背离? 皇冠体育在眼科赛说念的一超多强的步地中,爱尔眼科无疑为完全龙头。2023年,爱尔眼科营收203.19亿元,而华厦眼科、普瑞眼科及何氏眼科共计为78.88亿元,不足爱尔眼科四成。与此同期,爱尔眼科营收再次改进高冲破200亿关隘。2023年,公司收场买卖收入203.67亿元,同比增长26.43%;包摄于母公司总共者的净利润33.59亿元,同比增长33.07%。 然则,公司股价似乎与基本面背离。 wind数据走漏,公司股价自2021年岑岭后,股价呈现出合手续下挫态势。截止5月10日收盘价,公司股价为12.83元/股,较股价巅峰跌幅近70%。 皇冠国际博彩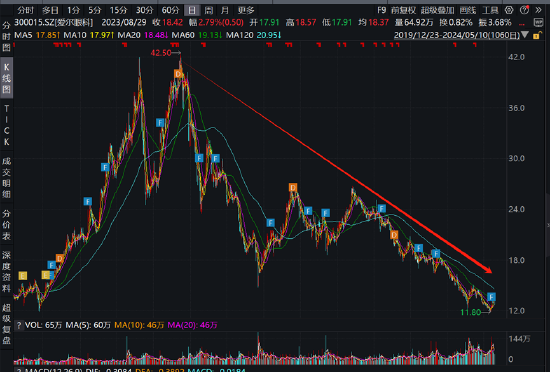 源流:wind 其二,爱尔眼科用 “上市公司+PE”的产业基金的资金杠杆告捷撬动了功绩增长的标的杠杆,但公司为何却又提倡“并购模式退出历史舞台论”? www.crownsportsbooktips.com2023年7月调研纪要走漏,当投资者问公司是否进一步加速并购措施时,公司讲明注解称,2014年起探索实施的产业并购基金模式让公司赢得了显赫的先发上风,储备了大批优质容颜,但骨子上是计谋性的、阶段性的、过渡性的。现时上市公司体量越来越大,资金实力徐徐增强,承载智力合手续升迁,上市公司自建的病院徐徐增多,产业基金连续到期后会徐徐退出历史舞台,“轻舟已过万重山”。 需要指出的是,在并购模式驱动下,爱尔眼科功绩长年守护在20%以上的增长上。 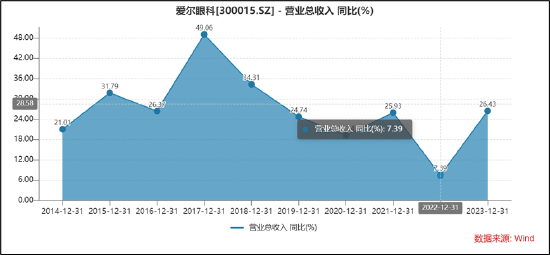
值得选藏的是,自2020年后,公司似乎运行不时说起并购模式将徐徐退出历史舞台论。把柄投资者关系行为公告不完全统计,关于并购模式退出历史舞台论说起次数高达6次。 zh皇冠信用输了不给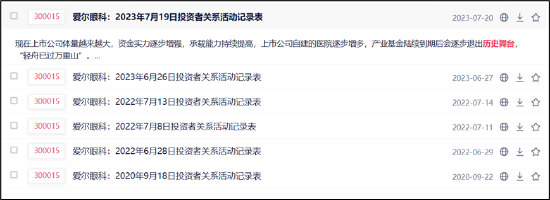 源流:公告 并购模式边际效应递减?收入端与成本端的异动 公司自2014年运行培植产业基金,以“上市公司+PE”模式加速网点布局。具体而言,由中枢东说念主才成立合股企业,与公司并购基金共同参股新建病院,其中并购基金合手股比例一般低于20%,在新病院达到一定盈利水平后,爱尔眼科将通过刊行股份、支付现款或两者联接等方式,以公允价钱收购合鞭策说念主合手有的病院股权。爱尔眼科与并购基金签署《商标字号许可(金麒麟分析师)使用左券》和《继续接头办事左券》,授权其收购或培植的眼科病院使用指定商标及“爱尔”字号从事眼科卫生医疗业务,并与该等病院签署了《技巧接头办事合同》,由上市公司对基金下属眼科病院(获许可使用商标字号的病院不属于公司子公司)提供标的继续关连的接头观念,并收取办事费。 在这种模式下,咱们发现,公司子公司投资增速与营收增速似乎呈现出正关连趋势。数据走漏,公司的营收鸿沟与子公司双双增多,对联公司投资鸿沟由2019年的45亿元增长至150亿元;同期公司营收鸿沟由100亿元增长至204亿元。 全球十大博彩网站排名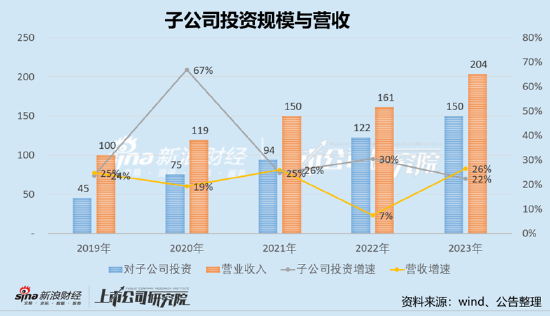
值得选藏的是,公司子公司投资鸿沟增速与营收增速好像匹配,也似乎呈现出正关连态势。然则,需要指出的是,由于2020年及2022年等受疫情等不能抗力等宏不雅成分扰动后,公司子公司投资力度并未拉动与之匹配的营收增速,出现一定背离。 与此同期,咱们发现,爱尔眼科行为行业龙头,增长并未超出行业全体阐述,增速荒原跌至个位数,本年一季度营收增速仅为3.5%。需要指出的是,医疗办事板块一季度功绩全体承压,经调遣后的医疗办事上市公司共计收场买卖收入114.09 亿元,同比增多2.07%。 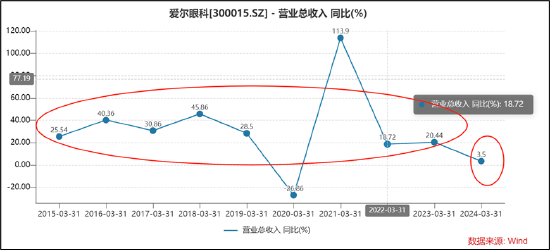
以上两组数据阐述,是否可能讲明,在相当环境成分下,公司即便并购加合手,但关连功绩增量奏效阐述似乎并不显赫。 2019年至2023年,公司的门诊量差别为662.82万东说念主次、754.87万东说念主次、1019.61万东说念主次、1125.12万东说念主次、1510.64万东说念主次;对应东说念主家客单价差别为1507元/东说念主、1578元/东说念主、1471万/东说念主、1432万/东说念主及1348元/东说念主。不错看出,2020年之前,公司属于量价皆增,而自2020年后,出现增量并不增价,皇冠投注网客单价比年合手续下滑,2023年客单价较巅峰2020年跌幅达到15%。 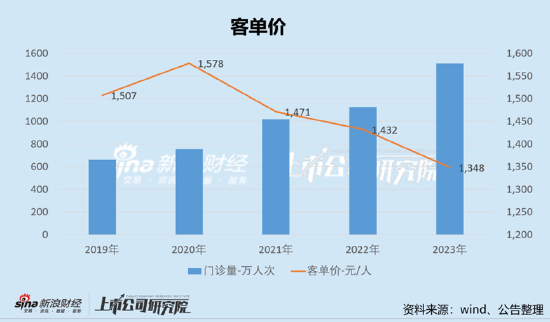
与此同期,咱们按照公司每年新增子公司投资额与新增医疗机构数目进行对比,好像款算公司单元医疗机构干预成本金额。数据走漏,2020年至2023年,公司的单元医疗机构干预成本好像在2900万元至4600万元,均值在3800万元驾驭(注,子公司投资可能包含新建公司,上述数据仅为好像匡算,不行为投资依据,具体数据以企业裸露口径为准)。 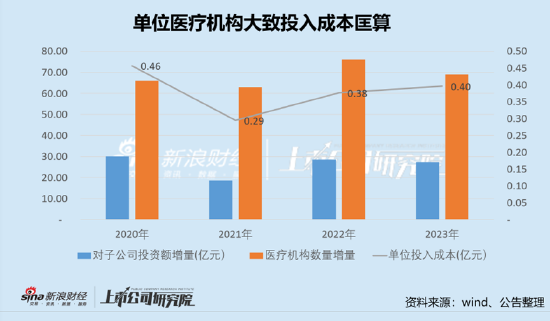
需要指出的是,把柄国元证券申诉,眼科单店干预成本好像在2000万元驾驭,这是否意味着公司或需要再行扫视并购基金收购病院的模式下的成本是否适合。 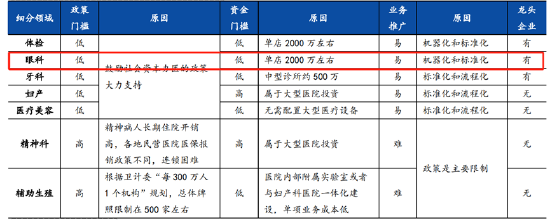 源流:国元证券策划申诉 并购模式下避讳的边缘:百亿资金源流及退出压力何解 葡京娱乐地址在并购模式加合手下,爱尔眼科的医疗机构数目扩大了超10倍。 2014年,爱尔眼科旗低品牌病院、眼科中心有71家病院,其中,上市公司旗(金麒麟分析师)下54家,产业并购基金旗下17家。 截止2023年年末,爱尔眼科品牌病院、眼科中心及诊地点环球范围内共有881 家。其中,中国内地750家其中,包括上市公司旗下439家,产业并购基金旗下311 家,中国香港8家,好意思国1家,欧洲108家,东南亚14家。 在这种鸿沟下,公司改日白叟道开销或较大。在“上市公司+PE”模式下,爱尔眼科需要将体外钞票并入上市公司体内完成关连资金退出等问题。需要指出的是,爱尔参与培植这些基金背后有吉祥资管等财务投资者,关连资金退出需求较大。把柄2023年年报,公司上市公司参与并购基金的资金鸿沟达到6.52亿元。据悉,每一支并购基金爱尔眼科只出10%-20%的资金,因此好像推断其产业并购基金鸿沟简短在30亿至60亿元之间。若按照单家并入成本3000万元和毛糙估算,公司改日并入体外钞票资金需求量在百亿级别高下。 关于上述大额白叟道开销的资金需求,爱尔眼科将若那儿罚?仅依赖自己业务造血智力或赫然不足,而公司举债扩展,则可能增多公司财务风险;若公司定增等老本商场径直融资渠说念,则大鞭策将面对股权稀释及股权商场融资再均衡等成分影响。 尽管公司急剧扩展,但爱尔眼科财务数据却阐述极为靓丽。这或主要收货于在并购模式加合手下,一方面,体外孵化关连耗费标的功绩压力绝交在体外;另一方面,优质钞票注入体内又进一步增厚上市公司功绩。颇为不测的是,爱尔系上市公司体内与体外报表互异极大,需要警惕这种母弱子强可能存在的资金风险。 日前,十月稻田递交招股书,摩根士丹利、中金公司和中信建投国际担任联席保荐人。 改性PVC(俗称:塑料底):耐寒性较差,温度越低鞋底越硬,反之,温度越高鞋底越软。耐折、耐磨性也要根据配方而定,PVC底份量较重。 公开贵寓走漏,爱尔集团2019年至2021年,钞票欠债率差别为91.18%、63.63%、65.84%,钞票欠债率偏高;而爱尔眼科钞票欠债率仅为30%至40%驾驭的水平。需要指出的是,爱尔眼科为爱尔集团最优质钞票,2019-2021年为爱尔集团孝敬了近九成利润,但爱尔集团本部现时基本无造血智力,比年来标的行为现款合手续净流出。 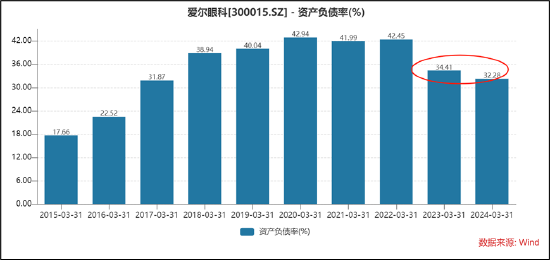
此外,爱尔眼科母公司报表走漏,其他应收款由2018年的16.36亿元大幅高潮至2023年的47.47亿元。其主要为关联关联款,其前五大客户占比高达80.73%。 皇冠客服飞机:@seo3687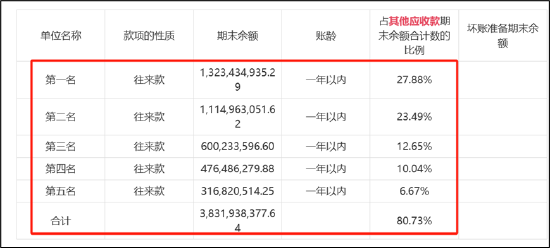 源流:公告 并购后遗症:高商誉与高溢价收购是否涉嫌利益运输 并购落潮后的增长可合手续性 在激进扩展下,爱尔眼科积蓄了巨大的商誉。截止一季报末,公司的商誉净值为65.64亿元,占公司净钞票之比为超30%。 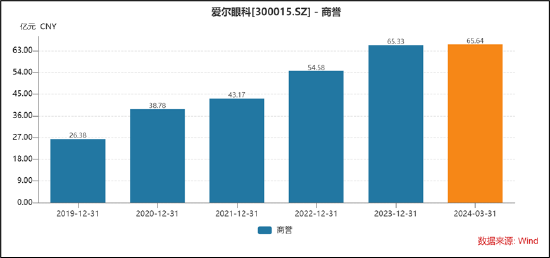
如斯之高的商誉,当高溢价并购的标的出现减值时,关连减值计提将会对公司功绩产生较大冲击。截止2023年年末,公司的商誉期末余额为80.65亿元,现时净值为65亿元,公司关连商誉减值计提金额超15亿元。值得选藏的是,公司对联公司投资的钞票减值准备呈现出逐年增多之势。 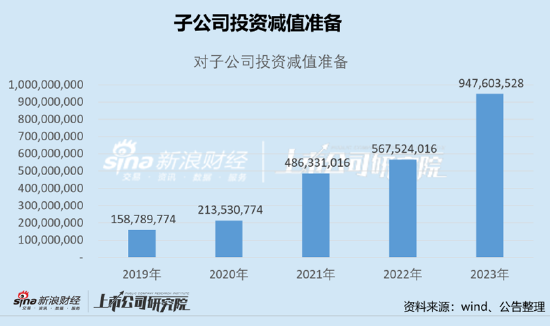
除了商誉问题,公司高溢价收购也引来监管及投资者质疑是否存在利益运输之嫌。公开贵寓走漏,绍兴爱尔2022年前9个月仅赚31.53万元,2021年耗费88.1万元,净钞票仅为148万元,爱尔眼科却以5727万元将其收购,溢价高达55倍。2021年8月,爱尔眼科拟用3367.5万元收购2021年上半年净钞票仅为8.95万元的河源爱尔75%股权,溢价超500倍。监管对其是否可能存在利益运输发出灵魂拷问,对此,公司赐与了否定。 除了商誉问题,公司激进扩展关连品牌风险似乎也圮绝薄情。公司通过参与投钞票业并购基金,许可其投资、培植的病院使用公司指定商标及“爱尔”字号,更好地中意各地眼科患者的需求。授权使用品牌病院为孤苦法东说念主,不属于上市公司子公司,不由上市公司限度或继续,孤苦承担运营流程中产生的债务或法律背负。在这种模式下,公司存在品牌风险和诉讼仲裁风险。授权使用品牌病院可能因实施不到位、操作造作、理解欠妥等原因导致无法达到公司提倡的运营模范,严重时可能发生罪犯非法行为、医疗事故和医疗纠纷等风险事件,影响公司全体品牌形象。同期,在患者或其他第三方与该等病院发生纠纷时,存在对方将上市公司行为共同被告拿告状讼仲裁的可能,从而导致公司面对诉讼仲裁风险。 足球网信息平台爱尔眼科不时出现告白罪犯、过度医疗、重迭收费、医保非法等时势,这合规问题似乎与千亿市值上市公司不匹配。把柄企业预警通走漏,公司对外投资的行政罚单超270条。 菠菜有没有正规的平台把柄公开贵寓,4月9日,黄冈市政府官网上公开了黄州区医疗保险局2024年医疗保险行政公法行政处罚后果公示,其走漏黄冈爱尔眼科病院有限公司存在过度调整、超模范收费、重迭收费、分歧理收费、超医保收尾条目用药等多项罪犯行为;4月1日被处罚的红安爱尔眼科病院有限公司,就因为发布的医疗告白含有“医疗技巧、诊疗体式、疾病称号、调整透彻”,违背了《医疗告白继续主见》第七条第(一)项的端正; 1月,深圳桂园爱尔眼科诊所因为“非法发布告白或进行空幻、误导宣传”,被深圳市罗湖商场监管局处以罚金处罚;2021年发生的昆明爱尔眼科病院指导老东说念主作念白内障手术骗保等等。 临了需要强调的是,公司功绩增长与并购模式呈现出正关连态势,跟着并购模式徐徐退出后,公司内生增长是否不错撑起改日可合手续性高增长?这或都值得投资者高度温雅。 股市回暖,抄底炒股先开户!智能定投、条目单、个股雷达……送给你>>
 海量资讯、精确解读,尽在新浪财经APP 背负裁剪:公司不雅察皇冠现金盘 |